Dois choques em três semanas. O primeiro foi uma paralisação das negociações. O segundo foi um veredito de Wall Street.
eyesonbrasil
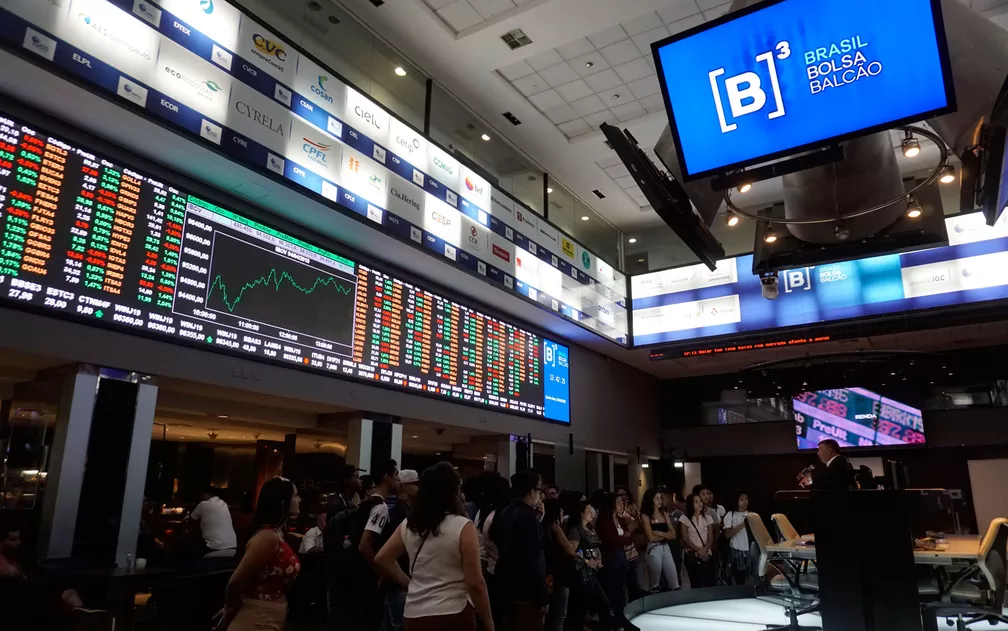
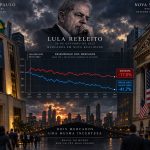
Na manhã de 26 de outubro, a bolsa de São Paulo fez algo que não fazia desde a pandemia: parou o mercado. A B3 acionou o circuit breaker depois que o Ibovespa caiu 10% em relação ao fechamento anterior, no primeiro pregão após a reeleição de Lula. As negociações no mercado à vista foram suspensas por 30 minutos. O mecanismo tem um histórico longo e pouco lisonjeiro: foi acionado em 2008, durante a quebra do Lehman, e em 2017, quando a delação da JBS quase derrubou o presidente Temer. O circuit breaker brasileiro costuma aparecer quando os investidores deixam de precificar o país como um negócio e passam a precificá-lo como um risco. No fechamento, o índice havia caído 13,88%, o pior dia desde março de 2020.
Depois veio a sequência. Em 16 de novembro, o Morgan Stanley rebaixou o Brasil de equal-weight para underweight, o equivalente a uma recomendação de venda, em sua estratégia para a América Latina. O banco projeta o Ibovespa em 160 mil pontos no fim de 2027, 7,2% abaixo do fechamento da sexta-feira anterior. O banco não é pessimista em relação à região. Manteve uma visão positiva sobre a América Latina como um todo, e seus estrategistas veem a região ainda se beneficiando do ciclo global de investimentos em inteligência artificial. Isso torna o veredito mais duro. O Brasil está sendo isolado. Os vizinhos estão na mesma maré, e o Brasil é quem leva a nota mais baixa.
Visto de um pregão em Manhattan, os motivos não são misteriosos. São antigos e continuam voltando.
1. Sem âncora fiscal
A frase mais contundente do raciocínio do Morgan Stanley não trata de humor de mercado, mas de aritmética. O banco citou a ausência de uma regra fiscal que mude a trajetória da dívida pública. Investidores globais convivem com um emergente de dívida alta se houver uma regra crível que dobre a curva. O que não vão financiar é gasto sem limite vinculante. Em Nova York, a âncora que falta é a questão central, e todo o resto é comentário.
2. Juros que expulsam a bolsa
Os juros elevados do Brasil são um problema permanente para as ações. O relatório do banco destaca o chamado “crowding out” e lista os juros altos entre os motivos de cautela. Quando a taxa livre de risco em casa é tão generosa, um fundo de pensão em Connecticut tem pouco motivo para carregar um índice de ações volátil. Juros altos também elevam o custo de financiamento das empresas que compõem o índice. A bolsa é espremida dos dois lados: compete com os títulos do governo por capital, e seus lucros são tributados pelo preço da dívida.
3. Lucros em risco
O rebaixamento não é apenas uma história macroeconômica. O Morgan Stanley vê risco de queda de 10% a 20% nos lucros das empresas brasileiras. O banco espera que o múltiplo preço/lucro do índice recue de 8,7 para 7,8 até o fim de 2027. As ações brasileiras já são baratas pelos padrões globais, e o banco diz que deveriam ficar ainda mais baratas. Essa é a expressão mais clara de um desconto de confiança: um mercado que merece um preço menor pelos mesmos lucros.
4. Gargalos estruturais que nunca foram resolvidos
A imprensa brasileira resumiu o argumento do banco como juros altos, risco para os lucros corporativos e entraves estruturais da economia. Investidores estrangeiros ouvem a promessa de “reformas estruturais” há décadas. Complexidade tributária, presença pesada do Estado e baixo crescimento da produtividade são problemas conhecidos. Cada ciclo traz uma nova narrativa de reforma, e a cada ciclo as mesmas restrições voltam. Credibilidade é um ativo que se deprecia. Depois de promessas demais não cumpridas, os investidores deixam de pagar pela promessa.
5. Imprevisibilidade de política e um governo que desdenha do mercado
A queda de 26 de outubro foi um plebiscito sobre rumo, tanto quanto sobre qualquer medida isolada. Os investidores não se chocaram com a vitória de um candidato. Eles se abalaram com o que esperam dos próximos quatro anos: mais gastos, nenhuma regra fiscal e pouco apetite por reformas amigáveis ao mercado. A resposta de Lula à queda pouco acalmou os ânimos: ele declarou que o mercado não vai ensiná-lo a governar. Governar não é tarefa do mercado, e os investidores sabem disso. Mas o capital não é obrigado a ficar, e vota com os pés. A moeda, que enfraqueceu para cerca de 5,78 reais por dólar no dia do rebaixamento, é onde esse voto aparece primeiro.
6. Um padrão, não um acidente
Um mercado que aciona circuit breakers em 2008, 2017 e 2026 está dizendo algo sobre seus amortecedores políticos e fiscais. O mecanismo já havia sido acionado 23 vezes antes do episódio deste ano, que foi o 24º. Cada episódio tem uma explicação individual. Juntos, descrevem um mercado que o investidor estrangeiro trata como frágil nas bordas.
O argumento da defesa
Os defensores do Brasil têm um argumento real. As avaliações já são baixas, o que significa que parte das más notícias já está no preço. O país tem mercado de capitais profundo, economia diversificada e exportadoras de verdade que prosperam independentemente da política doméstica. O próprio Morgan Stanley é seletivo: entre suas preferidas estão Suzano, Embraer e JBS, que obtêm grande parte da receita no exterior. E uma recomendação underweight é um julgamento relativo, não uma previsão de colapso. Se surgir um arcabouço fiscal crível, os céticos de hoje podem virar os compradores de amanhã.
Conclusão
A confiança em uma bolsa não se constrói com slogans nem com a força de um único trimestre. Constrói-se com regras que se sustentam, números que fecham e governos que tornam seus compromissos vinculantes. Visto de Nova York, o desconto do Brasil não é conspiração contra São Paulo. É o preço de uma âncora fiscal ausente, de dinheiro caro, de lucros incertos e de um longo histórico de promessas não cumpridas. O caminho para reconquistar a plateia não é discutir com ela. É dar a ela algo em que acreditar.
Fontes: imprensa financeira brasileira e internacional sobre o relatório de estratégia para a América Latina do Morgan Stanley (incluindo InfoMoney, Times Brasil, Suno, The Private Banker) e sobre a paralisação de 26 de outubro de 2026 (Suno, Folha Max, InvesTalk). Alguns veículos divulgaram números intradiários divergentes naquele dia; aqui foram usados apenas o fechamento e os fatos em que os relatos coincidem.