Twee schokken in drie weken. De eerste was een handelsstop. De tweede was een oordeel van Wall Street.
eyesonbrasil
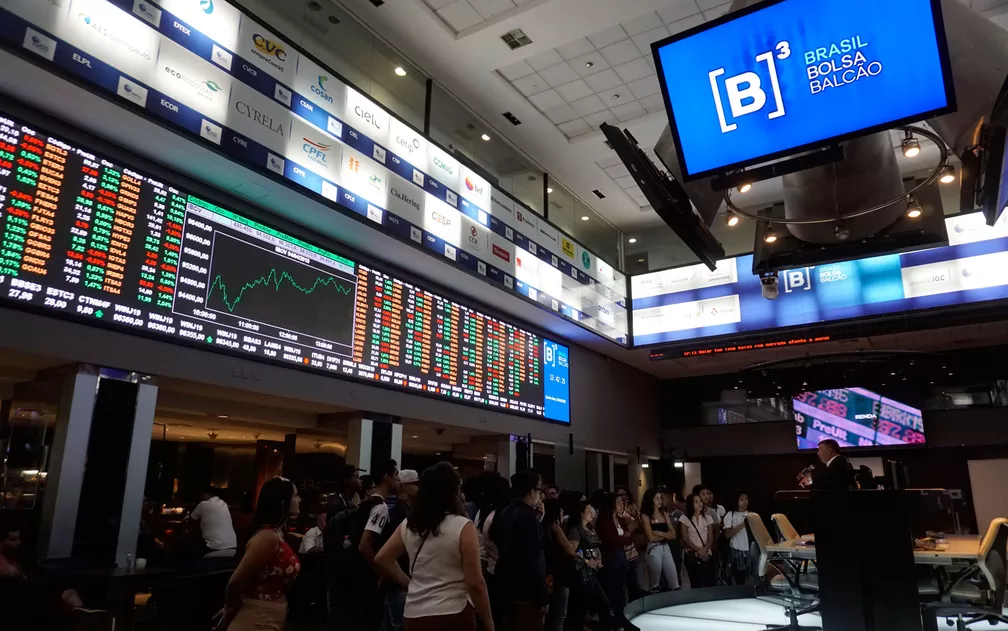
Op de ochtend van 26 oktober deed de beurs van São Paulo iets wat ze sinds de pandemie niet meer had gedaan: ze legde de markt stil. De B3 activeerde de circuit breaker nadat de Ibovespa 10% onder de vorige slotkoers was gezakt, op de eerste handelsdag na de herverkiezing van Lula. De handel op de contante markt werd 30 minuten opgeschort. Het mechanisme heeft een lange en weinig vleiende geschiedenis: het werd geactiveerd in 2008, tijdens de ineenstorting van Lehman, en in 2017, toen het JBS-akkoord president Temer bijna ten val bracht. De Braziliaanse circuit breaker verschijnt meestal wanneer beleggers een land niet langer prijzen als een bedrijf, maar als een risico. Bij het slot was de index 13,88% gedaald, de slechtste dag sinds maart 2020.
Toen volgde het vervolg. Op 16 november verlaagde Morgan Stanley Brazilië van equal-weight naar underweight, het equivalent van een verkoopadvies, in zijn Latijns-Amerika-strategie. De bank verwacht de Ibovespa eind 2027 op 160.000 punten, 7,2% onder de slotkoers van de voorgaande vrijdag. De bank is niet pessimistisch over de regio. Ze hield een positieve visie op Latijns-Amerika als geheel, en haar strategen zien de regio nog steeds profiteren van de wereldwijde investeringscyclus in AI. Dat maakt het oordeel scherper. Brazilië wordt eruit gelicht. De buurlanden varen mee op dezelfde golf, maar Brazilië wordt neerwaarts bijgesteld.
Vanaf een handelsvloer in Manhattan zijn de redenen niet raadselachtig. Ze zijn oud, en ze keren steeds terug.
1. Geen budgettair anker
De meest vernietigende zin in de redenering van Morgan Stanley gaat niet over sentiment, maar over rekenkunde. De bank wees op het ontbreken van een begrotingsregel die het traject van de staatsschuld zou veranderen. Internationale beleggers kunnen leven met een opkomende markt met veel schuld als er een geloofwaardige regel is die de curve afbuigt. Wat ze niet willen financieren, zijn onbeperkte uitgaven zonder bindende grens. In New York is het ontbrekende anker de kernvraag, en al het andere is commentaar.
2. Rentes die de aandelenmarkt verdringen
De hoge rente in Brazilië is een blijvend probleem voor aandelen. Het rapport van de bank benadrukt “crowding out” en noemt de hoge rentes als reden voor voorzichtigheid. Wanneer de risicovrije rente thuis zo hoog is, heeft een pensioenfonds in Connecticut weinig reden om een volatiele aandelenindex aan te houden. Hoge rentes verhogen ook de financieringskosten van de bedrijven in de index. De beurs wordt dus van twee kanten geknepen: ze concurreert met staatsobligaties om kapitaal, en haar winsten worden belast door de prijs van schuld.
3. Winsten onder druk
De downgrade is niet alleen een macroverhaal. Morgan Stanley ziet het risico dat de winsten van Braziliaanse bedrijven met 10% tot 20% dalen. De bank verwacht dat de koers-winstverhouding van de index tegen eind 2027 daalt van 8,7 naar 7,8. Braziliaanse aandelen zijn naar wereldwijde maatstaven al goedkoop, en volgens de bank moeten ze nog goedkoper worden. Dat is de duidelijkste uitdrukking van een vertrouwenskorting: een markt die voor dezelfde winsten een lagere prijs verdient.
4. Structurele knelpunten die nooit echt worden opgelost
De Braziliaanse pers vatte het betoog van de bank samen als hoge rentes, risico’s voor bedrijfswinsten en structurele obstakels in de economie. Buitenlandse beleggers horen al tientallen jaren “structurele hervormingen” beloven. Fiscale complexiteit, een zware aanwezigheid van de staat en een lage productiviteitsgroei zijn bekende problemen. Elke cyclus brengt een nieuw hervormingsverhaal, en elke cyclus keren dezelfde beperkingen terug. Geloofwaardigheid is een waardeverminderend bezit. Na genoeg onvervulde beloften stoppen beleggers met betalen voor de belofte.
5. Beleidsonzekerheid en een regering die de markt afwijst
De uitverkoop van 26 oktober was net zozeer een referendum over de koers als over één enkel beleidsvoorstel. Beleggers waren niet geschokt dat een kandidaat won. Ze werden geschud door wat ze de komende vier jaar verwachten: meer uitgaven, geen begrotingsregel en weinig zin in marktvriendelijke hervormingen. Lula’s reactie op de uitverkoop stelde de gemoederen nauwelijks gerust: hij verklaarde dat de markt hem niet zal leren regeren. Regeren is niet de taak van de markt, en beleggers weten dat. Maar kapitaal is niet verplicht te blijven, en het stemt met de voeten. De munt, die op de dag van de downgrade verzwakte tot ongeveer 5,78 real per dollar, is waar die stem het eerst zichtbaar wordt.
6. Een patroon, geen ongeluk
Een markt die in 2008, 2017 en 2026 circuit breakers activeert, vertelt je iets over haar politieke en budgettaire schokdempers. Het mechanisme was vóór de gebeurtenis van dit jaar al 23 keer geactiveerd, waarmee het de 24e keer werd. Elke aflevering heeft afzonderlijk een verklaring. Samen beschrijven ze een markt die buitenlandse beleggers als kwetsbaar aan de randen beschouwen.
Het pleidooi van de verdediging
De verdedigers van Brazilië hebben een serieus argument. De waarderingen zijn al laag, wat betekent dat slecht nieuws deels is ingeprijsd. Het land heeft diepe kapitaalmarkten, een gediversifieerde economie en echte exporteurs die kunnen gedijen ongeacht de binnenlandse politiek. Morgan Stanley zelf is selectief: de voorkeursaandelen zijn onder meer Suzano, Embraer en JBS, die een groot deel van hun omzet in het buitenland verdienen. En een underweight-advies is een relatief oordeel, geen voorspelling van een ineenstorting. Als er een geloofwaardig budgettair kader komt, kunnen de sceptici van vandaag de kopers van morgen worden.
De conclusie
Vertrouwen in een aandelenmarkt wordt niet opgebouwd met slogans of met de sterkte van één kwartaal. Het wordt opgebouwd met regels die standhouden, cijfers die kloppen en regeringen die hun toezeggingen bindend maken. Vanuit New York gezien is de korting op Brazilië geen complot tegen São Paulo. Het is de prijs van een ontbrekend budgettair anker, dure financiering, onzekere winsten en een lange geschiedenis van niet nagekomen beloften. De manier om de zaal terug te winnen is niet er tegenin te gaan. Het is haar iets te geven om in te geloven.
Bronnen: Braziliaanse en internationale financiële pers over het Latijns-Amerika-strategierapport van Morgan Stanley (onder meer InfoMoney, Times Brasil, Suno, The Private Banker) en over de handelsstop van 26 oktober 2026 (Suno, Folha Max, InvesTalk). Sommige media meldden die dag uiteenlopende koersen tijdens de handel; hier zijn alleen de slotkoers en de feiten waarover de berichten het eens zijn gebruikt.